
איך עוקבים אחרי הוצאות בלי לחבר את הבנק
לא צריך למסור את הסיסמה לבנק כדי לדעת לאן הכסף הולך. איך עושים מעקב הוצאות בפרטיות בלי חיבור לבנק, בפחות מדקה ביום.
בקצרה: אפשר לעשות מעקב הוצאות על כל שקל שיוצא, בלי לחבר את חשבון הבנק. רושמים כל הוצאה בטלפון מיד אחרי התשלום (זה לוקח כמה שניות), בוחרים קטגוריה, ומסתכלים על הסיכום פעם בשבוע. זה כל מה שתקציב באמת צריך.
הנה השיטה המדויקת, למה היא לרוב עובדת טוב יותר מסנכרון אוטומטי עם הבנק, ואיך עושים את זה ב־Japka.
למה אנשים נמנעים מחיבור הבנק
אפליקציות תקציב שמתחברות לבנק נוחות, אבל יש להן מחיר:
- אבטחה. משתפים פרטי כניסה או הרשאות גישה ארוכות טווח עם צד שלישי.
- פרטיות. כל תנועה שעשיתם אי פעם מועתקת לשרתים של מישהו אחר.
- אמינות. חיבורים נשברים, בנקים משנים מערכות, ותנועות מופיעות באיחור או פעמיים.
- זמינות. לא כל בנק או חברת אשראי נתמכים, במיוחד מחוץ לארה״ב.
ויש בעיה שקטה יותר: כשהכול מיובא אוטומטית, מפסיקים להסתכל. הכסף זז, האפליקציה מסווגת, ושום דבר בהתנהגות לא משתנה.
למה מעקב ידני באמת עובד
כשרושמים הוצאה בעצמכם, יש רגע קטן של תשומת לב: “הרגע הוצאתי 46 ₪ על משלוח.” הרגע הזה הוא כל העניין.
יש לזה גם בסיס מחקרי. במחקר שפורסם ב־2001 בכתב העת Journal of Consumer Research, דיליפ סומן מצא שתשלומים קודמים מורידים את הנטייה לקנות עוד, ושההשפעה חזקה במיוחד כשאמצעי התשלום מחייב לכתוב את הסכום (Soman, 2001). הניסויים שלו השוו אמצעי תשלום כמו צ׳קים וכרטיסים, לא אפליקציות תקציב, אבל זה אותו מנגנון שקורה כשמקלידים סכום באפליקציה למעקב הוצאות: חוזרים על העלות, ולכן זוכרים אותה.
מעקב ידני גם נותן מידע נקי יותר. אתם בוחרים את הקטגוריה, כותבים עבור מי או על מה (“מתנת יום הולדת לדנה”), ומפצלים תשלומים כמו שצריך במקום לנחש מדף חשבון.
השיטה בשלושה צעדים
1. רושמים מיד אחרי התשלום
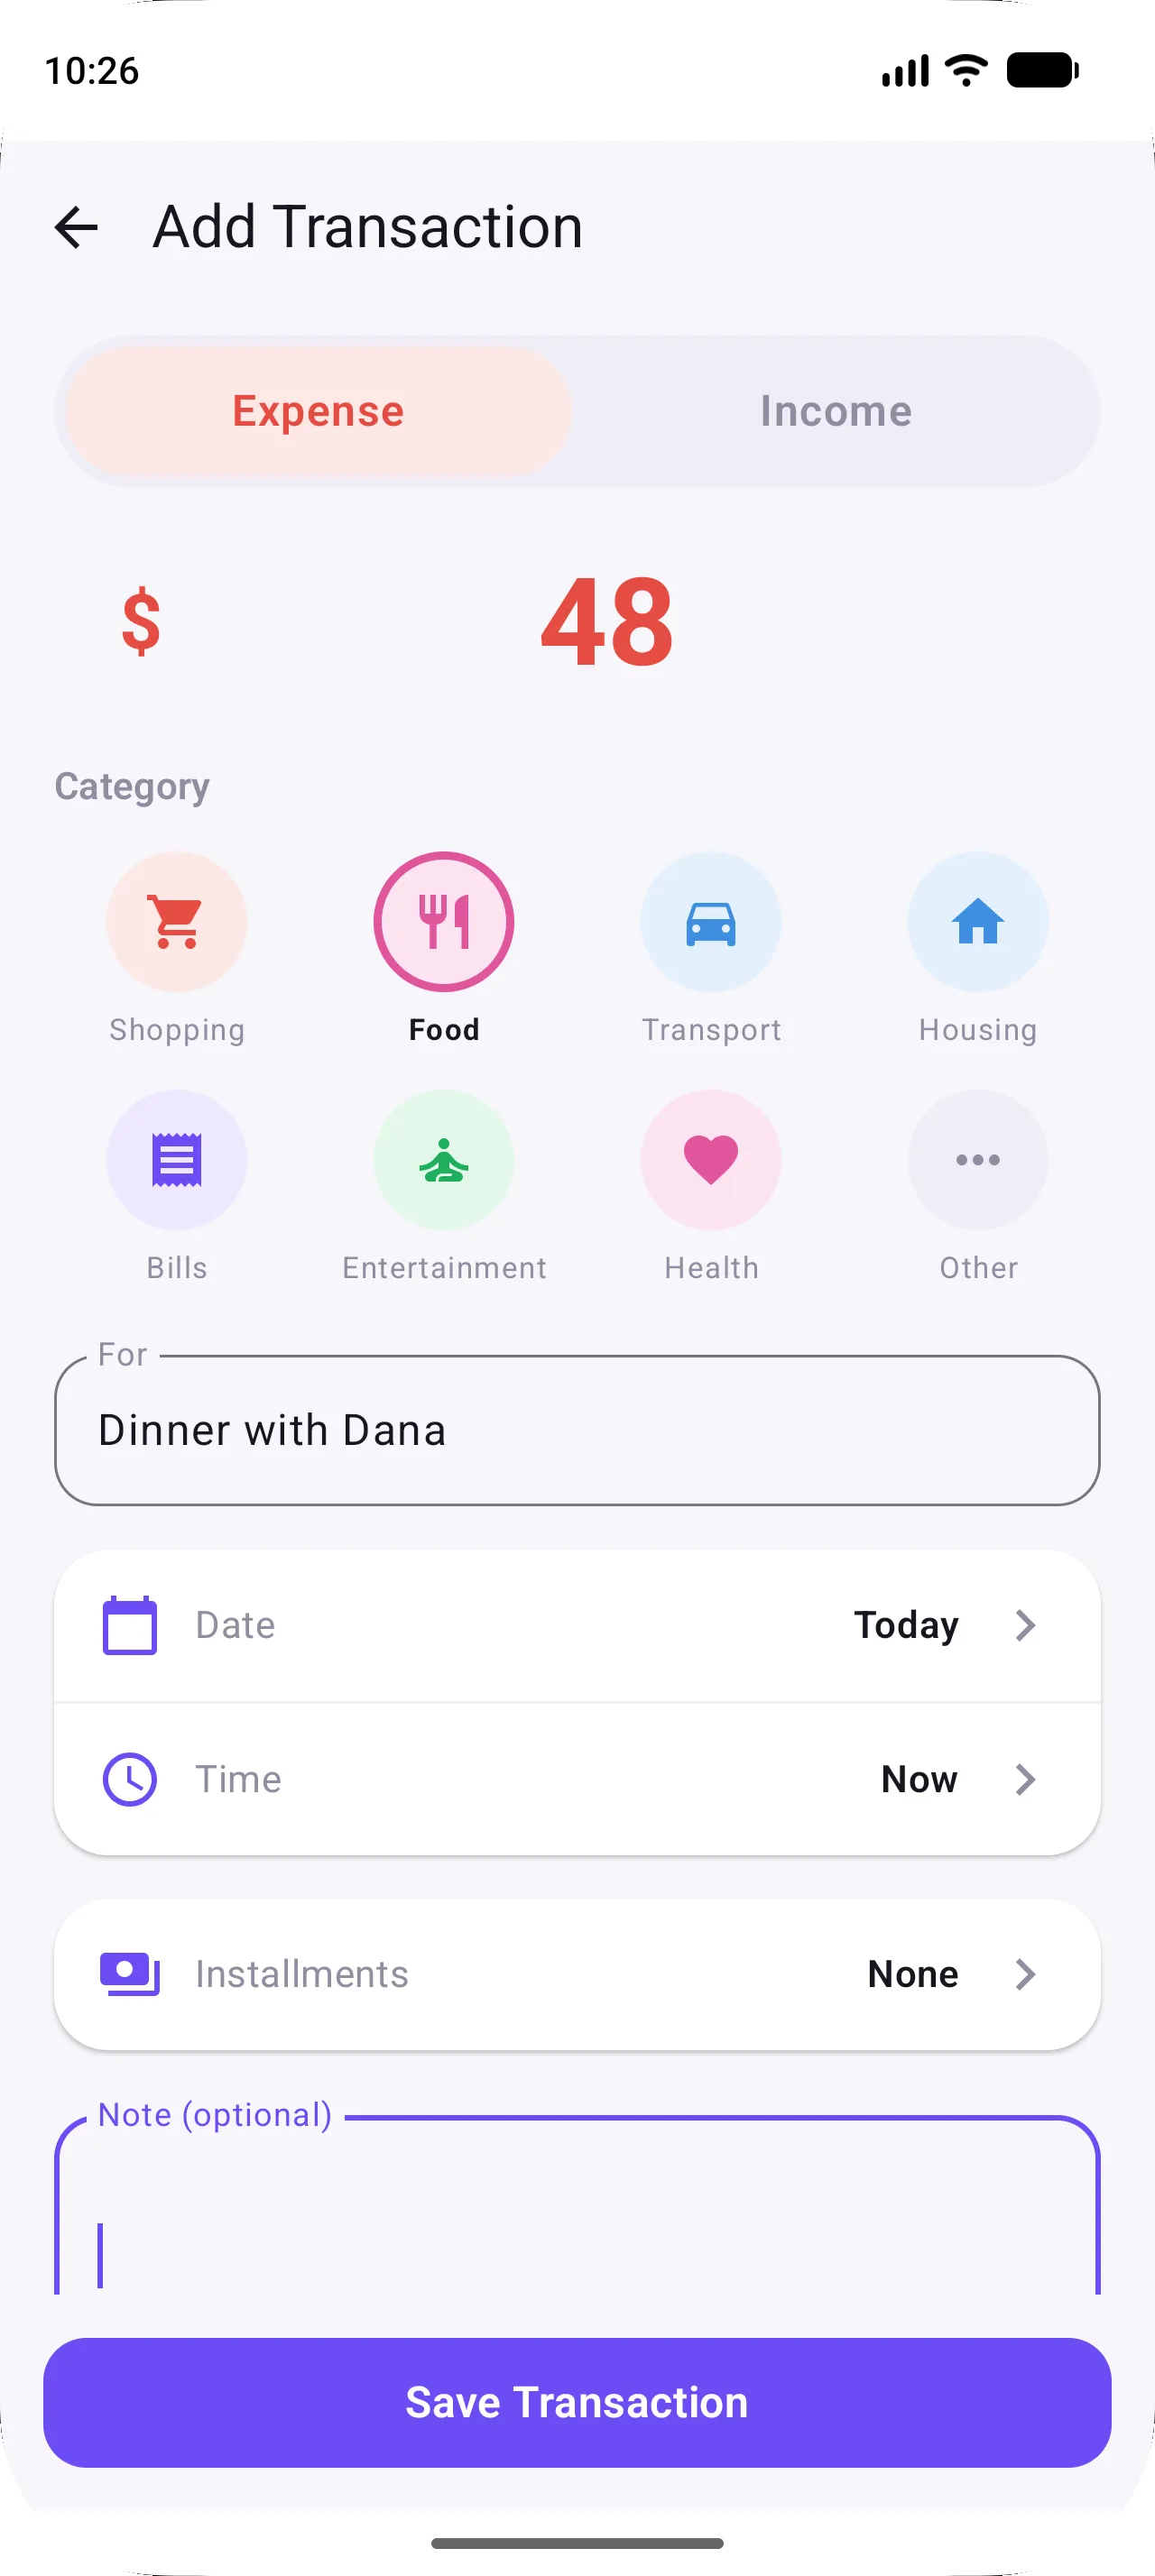
לא מחכים לערב. מוציאים את הטלפון כשעוד עומדים בקופה, לוחצים +, מקלידים סכום ובוחרים קטגוריה. ב־Japka זה מסך אחד וכמה שניות.
שכחתם? אין בעיה. כשמוסיפים מאוחר יותר אפשר לבחור כל תאריך ושעה. משלמים במזומן? ראו איך לעקוב אחרי הוצאות במזומן.
2. משתמשים בכמה קטגוריות רחבות
פחות קטגוריות זה רישום מהיר יותר וסיכום שקל יותר לקרוא. ב־Japka יש רשימה קצרה וקבועה בכוונה:
- הוצאות: קניות, אוכל, תחבורה, דיור, חשבונות, בידור, בריאות ואחר.
- הכנסות: משכורת, תשלום, צ׳ק, העברה, רווח ואחר.
צריכים יותר פירוט? כותבים אותו בשדה עבור (“סופר”, “משלוח”) במקום להמציא קטגוריה חדשה. החיפוש בפיד ימצא את זה אחר כך לפי הטקסט.
3. מסתכלים על הסיכום פעם בשבוע
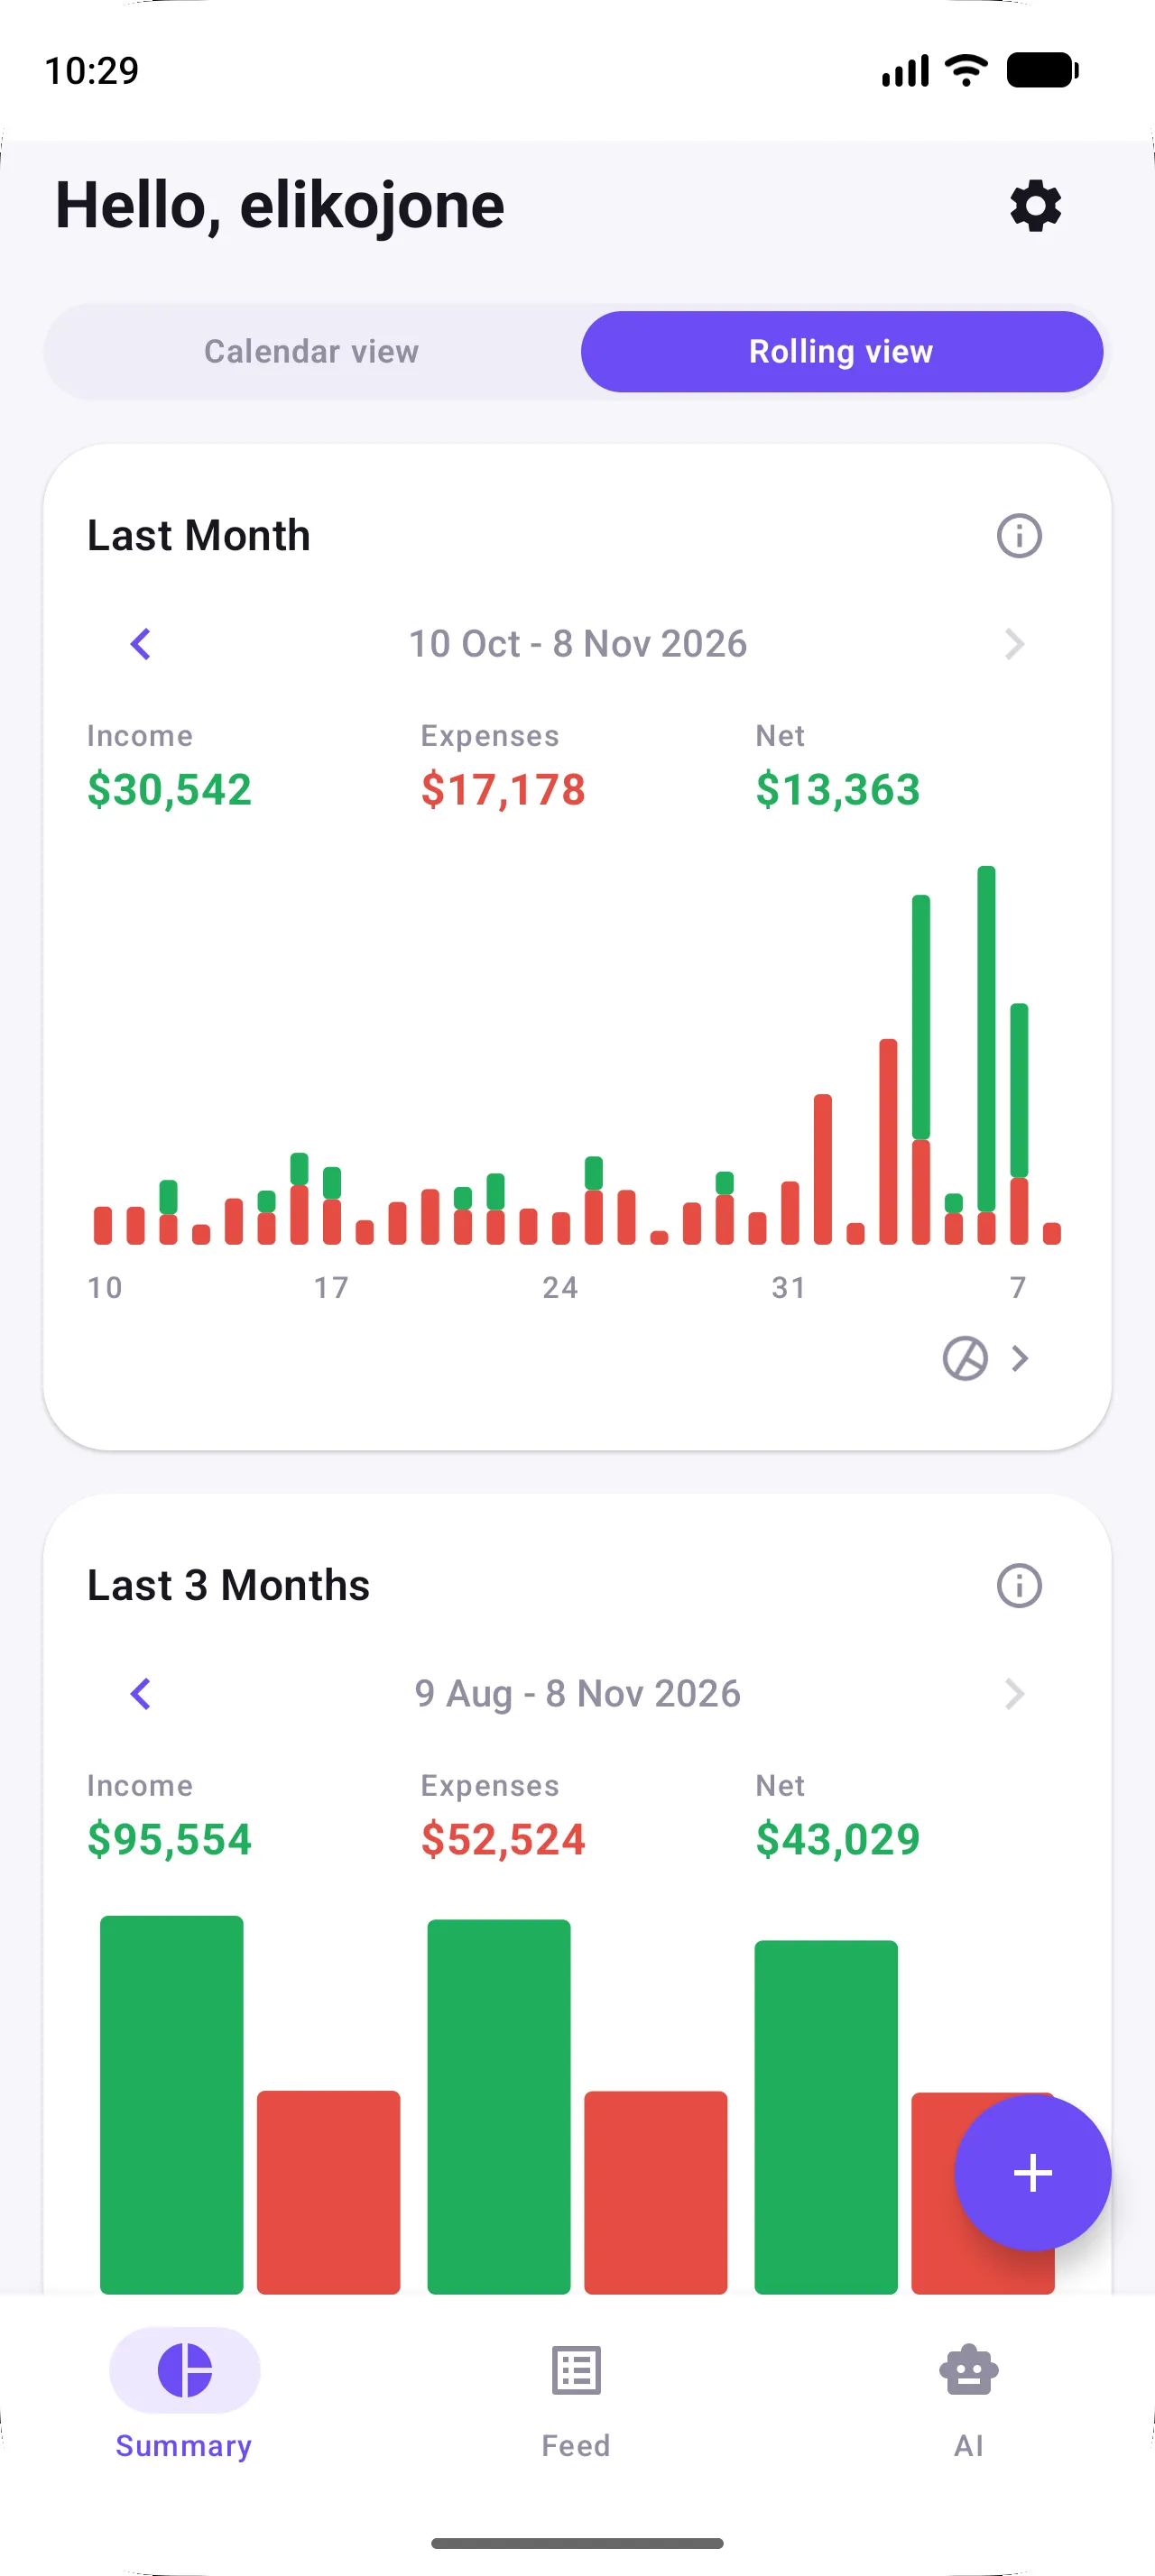
פותחים את מסך הסיכום. הוא מציג הכנסות, הוצאות ומאזן נטו לחודש האחרון, לשלושת החודשים האחרונים ולשנה האחרונה, והחצים בכל כרטיס מחזירים לתקופות קודמות. חמש דקות במוצאי שבת מספיקות כדי לראות לאן הכסף הלך.
חדשים באפליקציה? מתחילים עם Japka: השבוע הראשון עובר על כל המסכים.
לתת לטלפון לעזור (עדיין בלי הבנק)
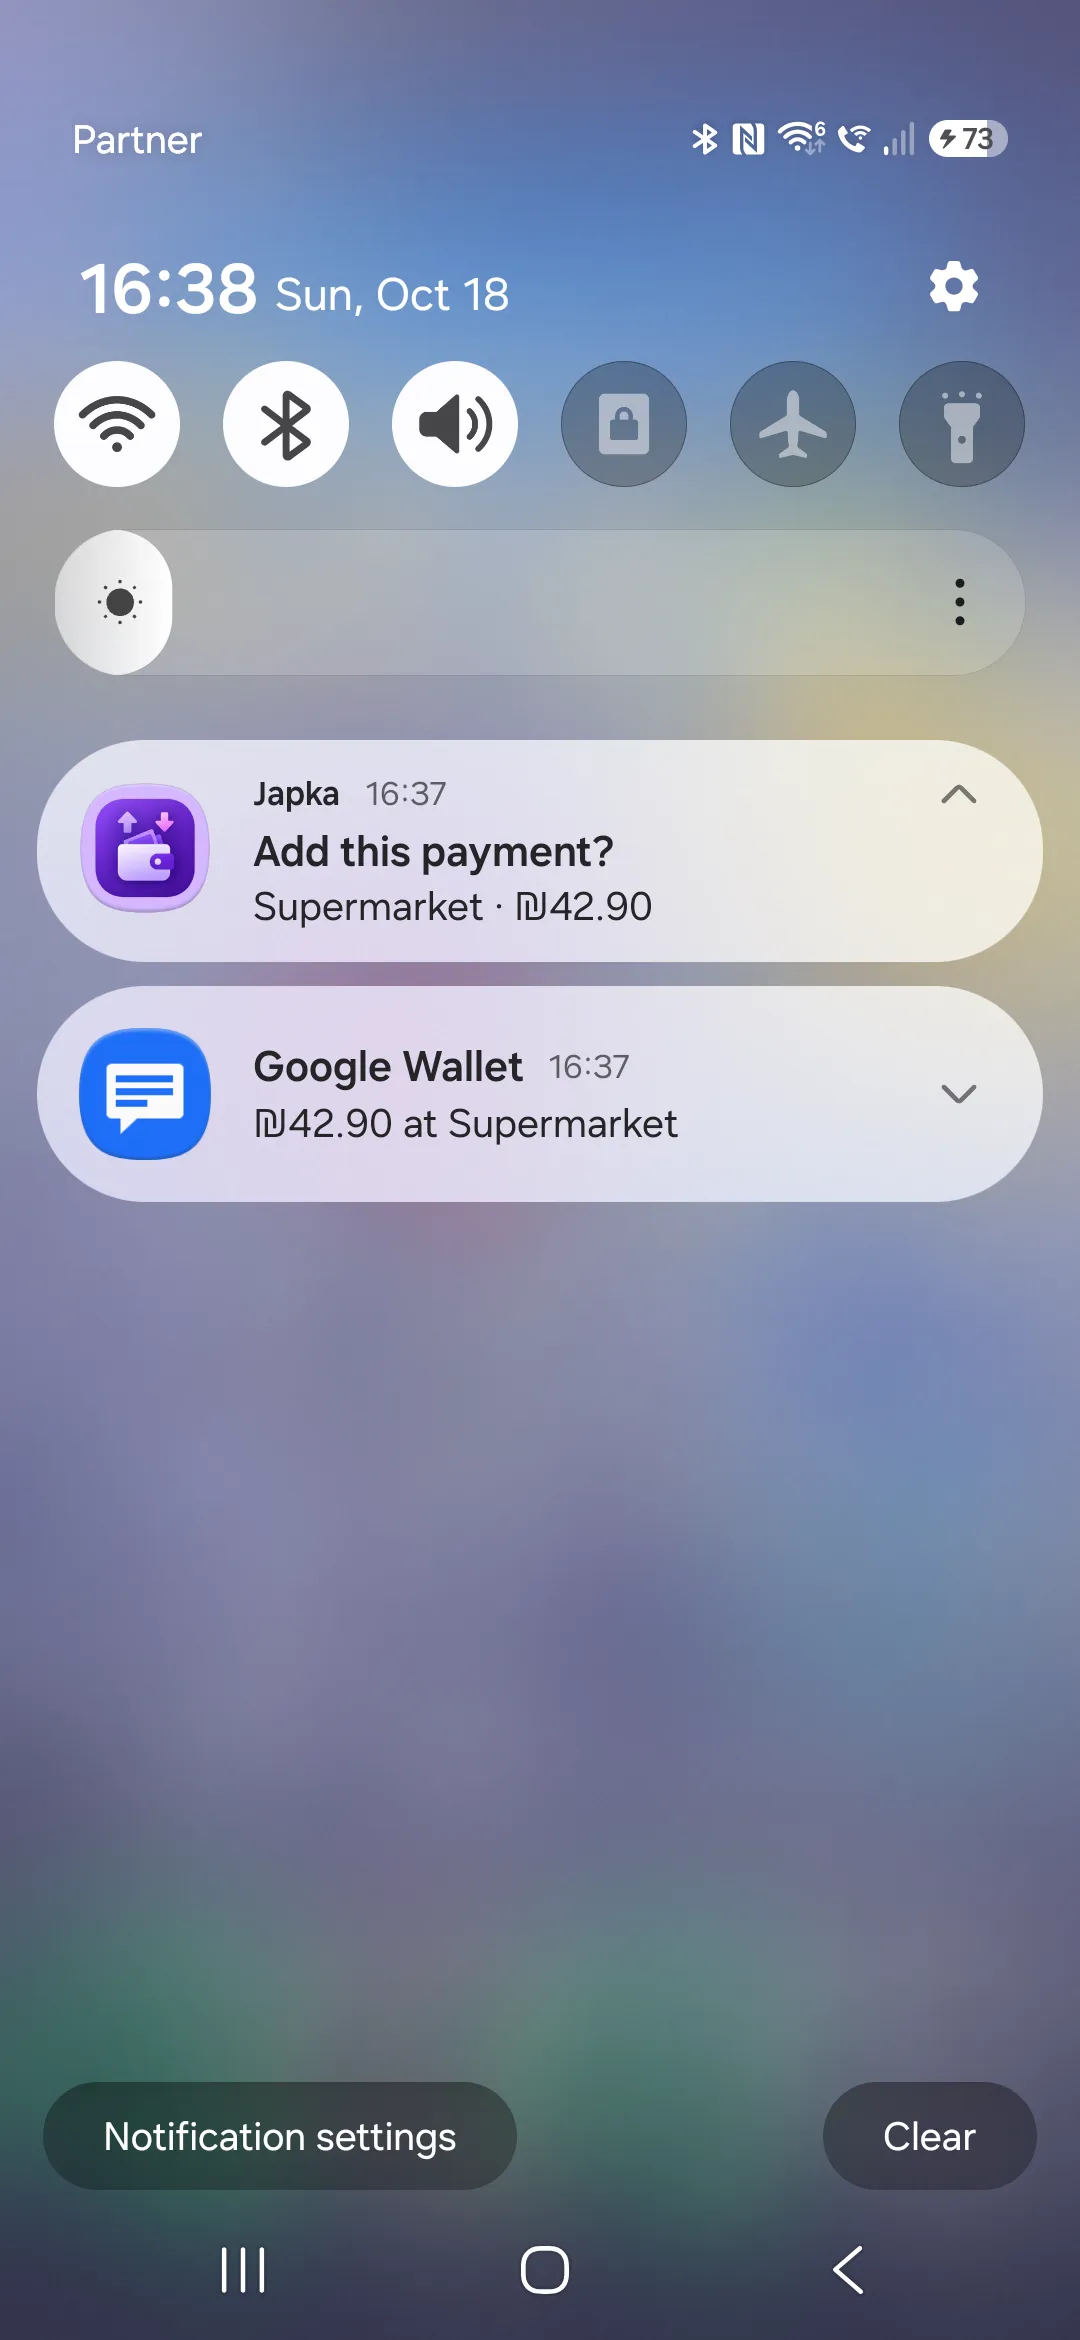
ל־Japka יש יכולת אופציונלית של זיהוי תשלומים שמשאירה אתכם בשליטה:
- באנדרואיד, Japka קוראת התראות תשלום מ־Google Wallet ומאפליקציות כרטיסי אשראי נתמכות, ושואלת אם להוסיף את התשלום. תוכן ההתראות נשאר במכשיר.
- באייפון, אוטומציה באפליקציית קיצורים מופעלת כשמשלמים עם Apple Wallet ושולחת ל־Japka את הסכום ובית העסק, ו־Japka מבקשת אישור.
אתם מאשרים כל תנועה. שום דבר לא נשאב מהבנק. המדריך המלא: רישום אוטומטי של תשלומים בכרטיס.
מה לחפש באפליקציה למעקב הוצאות
אפליקציה טובה לניהול תקציב ומעקב הוצאות בלי חיבור לבנק צריכה להיות:
- מהירה. רישום בשניות, לא בדקות, אחרת מפסיקים.
- ברורה. סיכום חודשי, רבעוני ושנתי שמבינים במבט.
- פרטית. בלי פרטי בנק, ואפשר למחוק את המידע בכל רגע. ב־Japka, הגדרות ← משתמש נוכחי ← מחיקת חשבון מוחקת לצמיתות את החשבון והתנועות.
- מציאותית. תמיכה בתשלומים ובתקציב משותף עם בן או בת הזוג.
רוצים לראות את האפשרויות זו מול זו? השוואת האפליקציות לניהול תקציב בישראל, ואם אתם עוזבים אפליקציה שמתחברת לבנק, חלופות לרייזאפ.
טעויות נפוצות
- לנסות להיות מושלמים. לעגל 19.90 ₪ ל־20 ₪ זה בסדר. עקביות חשובה יותר מדיוק.
- לרשום רק הוצאות. רשמו גם הכנסות, כדי לראות מאזן נטו ושיעור חיסכון.
- להתעלם מתשלומים. מחשב ב־3,600 ₪ ב־12 תשלומים עולה לכם 300 ₪ בחודש. כך צריך לרשום אותו. איך מתקצבים תשלומים.
- להתייאש אחרי יום שפספסתם. פשוט מוסיפים את מה שחסר עם התאריך הנכון וממשיכים.
- להתחיל מאפס כשיש היסטוריה. אם ניהלתם גיליון, ייבאו אותו מקובץ CSV כדי שהמגמות יתחילו ממידע אמיתי.
לסיכום
לא צריך חיבור לבנק כדי להבין את הכסף שלכם. רישום כל תנועה בכמה שניות, כמה קטגוריות פשוטות ומבט שבועי על הסיכום נותנים תמונה ברורה ופרטית של לאן הכסף הולך. כשרואים אותה, תוכנית פשוטה כמו כלל 50/30/20 אומרת מה לשנות.
שאלות נפוצות
האם בטוח לעקוב אחרי הוצאות בלי חיבור לבנק?
זו האפשרות הבטוחה ביותר. שום פרטי בנק לא נמסרים לאף אפליקציה, אז אין מה שידלוף. אתם מחליטים בדיוק מה נרשם.
מעקב הוצאות ידני זה לא יותר מדי עבודה?
עם אפליקציה מהירה כל תנועה לוקחת כמה שניות, אז יום רגיל לוקח פחות מדקה. Japka יכולה גם לזהות תשלומים בכרטיס בטלפון ולבקש מכם לאשר אותם.
אפשר לרשום תשלומים בכרטיס בלי לחבר את הבנק?
כן. ב־Japka, זיהוי התשלומים קורא התראות תשלום מכרטיסים וארנקים דיגיטליים באנדרואיד, או אוטומציה בקיצורים באייפון, ומבקש מכם לאשר כל תשלום. שום דבר לא נשאב מהבנק.