
איך מתקצבים קניות בתשלומים
תשלומים גורמים לקנייה גדולה להרגיש קטנה. איך רושמים עסקת תשלומים כך שכל חודש יראה את העלות האמיתית, בודקים ריבית ורואים כמה עוד נשאר לשלם.
בקצרה: מתייחסים לכל עסקת תשלומים כמו לחשבון חודשי קבוע. רושמים את הקנייה פעם אחת, מפצלים לתשלומים חודשיים שווים, וסופרים כל תשלום בחודש שבו הוא חל. כך התקציב מראה כמה אתם באמת משלמים בכל חודש, ולא קפיצה מפחידה אחת ואחריה חודשים של כסף “חינם”.
עיקרי הדברים
- עסקת תשלומים היא הלוואה, גם בלי ריבית. עמותת פעמונים אומרת את זה במפורש.
- סופרים כל תשלום בחודש שלו, ולא את המחיר המלא ביום הקנייה.
- תשלומים מבית העסק הם לעיתים קרובות ללא ריבית, ואילו קרדיט מחברת האשראי מוסיף ריבית. שואלים מה מקבלים.
- לפני עסקה חדשה, מחברים כמה עסקאות קודמות כבר לוקחות מההכנסה של החודש הבא.
למה תשלומים שוברים את רוב התקציבים
בישראל מציעים תשלומים על טלפונים, רהיטים, טיסות ועוד הרבה. בעולם קוראים לזה “קנה עכשיו, שלם אחר כך” (BNPL). זה מרגיש לא כואב, וזו בדיוק הבעיה:
- הקנייה נעלמת. אחרי החודש הראשון שוכחים ממנה, אבל הכרטיס ממשיך לחייב.
- עסקאות מצטברות. ארבע עסקאות קטנות של 200 ₪ הן 800 ₪ בחודש מההכנסה שכבר הוצאו.
- החודש הלא נכון נראה רע. אם רושמים את המחיר המלא ביום הקנייה, החודש הזה נראה נורא ו־11 הבאים נראים טובים ממה שהם.
הצטברות כזאת נפוצה. במחקר על שש חברות BNPL גדולות בארה“ב מצאה הלשכה להגנה פיננסית על הצרכן (CFPB) שכ־63% מהלווים לקחו כמה הלוואות במקביל במהלך 2022, ו־33% לוו מיותר מחברה אחת (CFPB, 13 בינואר 2025, באנגלית). הנתונים אמריקאיים, אבל המנגנון זהה בכרטיס אשראי ישראלי: כל עסקה קטנה, ויחד הן ממלאות את החודש בשקט.
עמותת פעמונים מזהירה שכאשר רכישה בתשלומים הופכת למנהג קבוע, הסכומים הקטנים מצטברים לסכומים שקשה לשלם, ושאין לקנות בתשלומים רכישות שוטפות כמו קניות בסופרמרקט (פעמונים, איך להתנהל נכון עם כרטיסי אשראי).
תשלומים או קרדיט: קודם בודקים ריבית
מאחורי “12 תשלומים” מסתתרים שני דברים שונים:
| תשלומים | קרדיט | |
|---|---|---|
| מי מציע | בדרך כלל בית העסק | חברת האשראי |
| ריבית | לעיתים קרובות אין, אבל לא תמיד | יש, זו הלוואה |
| מה רושמים | המחיר הכולל | הסכום שבאמת תשלמו, כולל ריבית |
ההמלצה של פעמונים פשוטה: לפני עסקה בתשלומים, מבררים מראש אם יש חיוב של ריבית. העמותה מציינת גם שבכרטיס אשראי בנקאי כל העסקה משתקפת מיד באובליגו, גם אם נעשתה בתשלומים (פעמונים). בפועל, מחשב ב־3,600 ₪ ב־12 תשלומים יכול לתפוס 3,600 ₪ מהמסגרת כבר ביום הראשון, ולא 300 ₪.
הדרך הנכונה לרשום קנייה בתשלומים
נניח שקניתם מחשב נייד ב־3,600 ₪ ב־12 תשלומים ללא ריבית, ב־14 באוקטובר.
| תאריך תשלום | מה רושמים |
|---|---|
| 14 באוקטובר | 300 ₪ (1/12) |
| 14 בנובמבר | 300 ₪ (2/12) |
| … | … |
| 14 בספטמבר בשנה הבאה | 300 ₪ (12/12) |
כל חודש נושא 300 ₪. הסיכום של אוקטובר הוגן, ובמרץ עדיין רואים ש־300 ₪ מההכנסה הולכים למחשב.
חברת האשראי מחייבת כל תשלום ביום החיוב שלכם, לא ב־14 לחודש. זה בסדר. התקציב עובד לפי חודש ההוצאה, ויום החיוב חשוב רק לכסף בחשבון הבנק; ראו למה יום החיוב בכרטיס האשראי מבלבל את החודש.
איך מוסיפים תשלומים ב־Japka
- לוחצים + כדי להוסיף תנועה ומשאירים על הוצאה.
- מזינים את המחיר המלא (3,600 ₪), בוחרים קטגוריה וממלאים עבור, למשל שם החנות או המוצר.
- לוחצים על תשלומים ובוחרים את מספר התשלומים, בין 2 ל־36.
- לוחצים שמור תנועה.
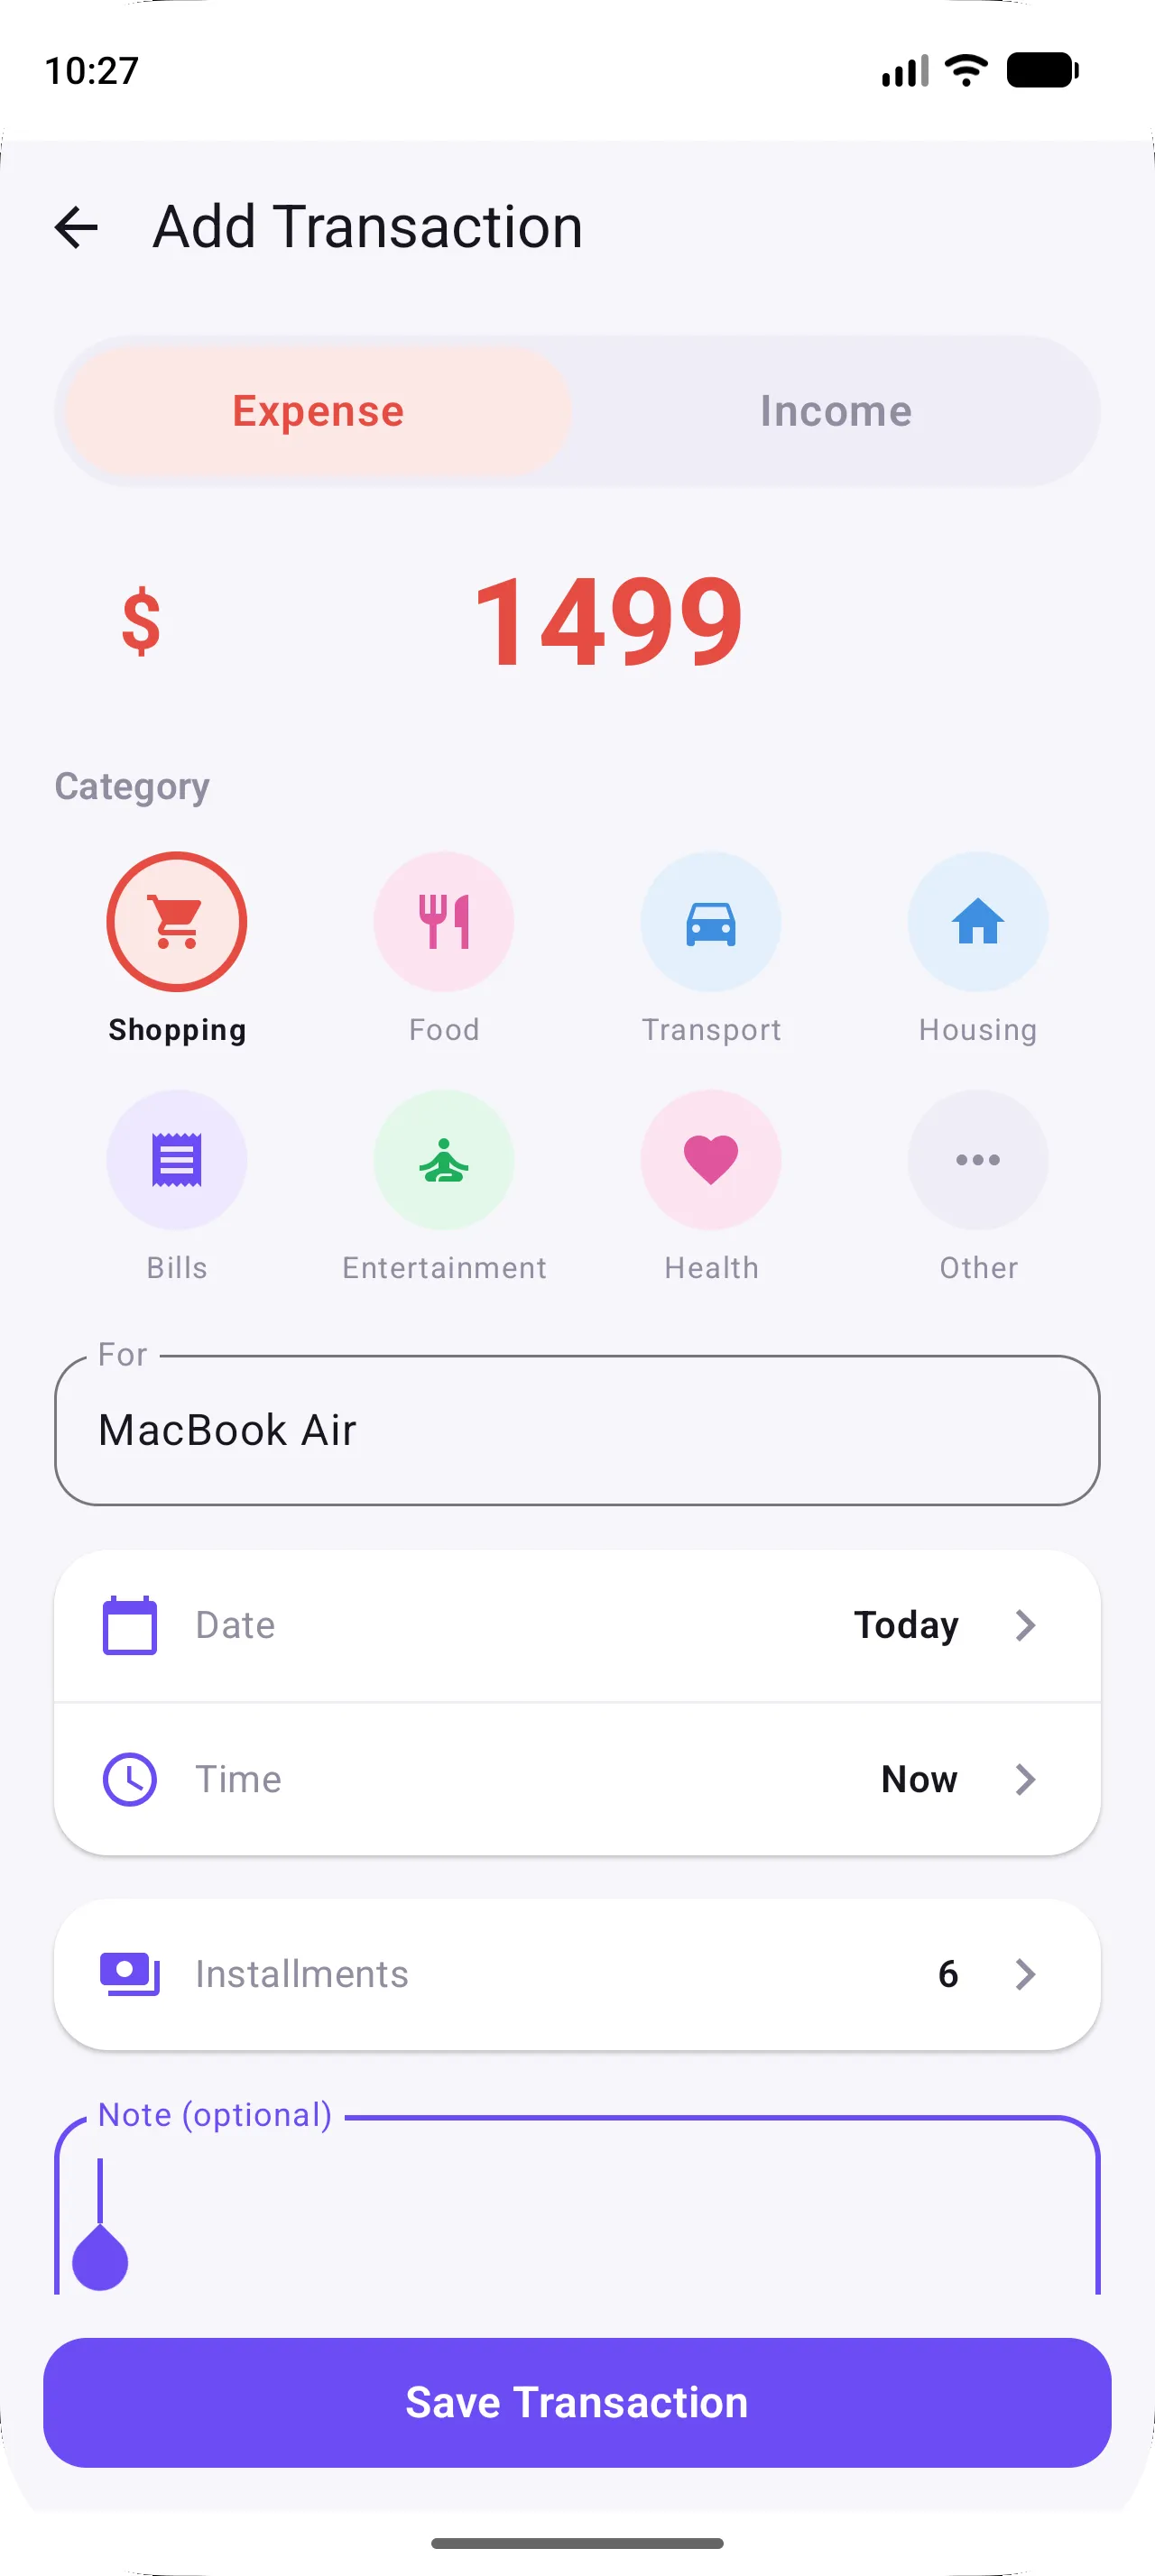
Japka מחלקת את הסכום שווה בשווה ויוצרת תשלום אחד בכל חודש, באותו יום בחודש שבו קניתם. אם קניתם ב־31, בחודשים שאין בהם 31 התשלום נרשם ביום האחרון של החודש. התשלום הראשון נספר עכשיו. השאר מתוזמנים ולא מופיעים בפיד ובסיכום עד שמגיע התאריך שלהם, כך שסכומי החודש מראים רק את מה שבאמת חל החודש.
כל תשלום בפיד מציג את המספר שלו, למשל 3/12, וכמה שילמתם עד עכשיו מתוך המחיר המלא, למשל 900 ₪/3,600 ₪. החזרתם את המוצר או טעיתם במספר התשלומים? פותחים כל תשלום בעסקה: עריכה משנה את כל הסדרה, ומחיקה מוחקת את כל התשלומים בבת אחת, במקום לחפש 12 רשומות נפרדות.
לדעת את ההתחייבויות החודשיות
לפני שמסכימים לעוד עסקת תשלומים, שואלים שאלה אחת: “כמה מההכנסה של החודש הבא כבר הוצאה?”
מחברים את כל התשלומים הפעילים ואת החשבונות הקבועים (שכירות, חשבונות, מנויים) ומשווים להכנסה נטו. כלל 50/30/20 נותן בערך חצי מההכנסה לצרכים, והתשלומים אוכלים מהקבוצה שממנה הגיעה הקנייה. אם כסף מחויב כבר ממלא את רוב חלק הצרכים, עסקה חדשה לוחצת על כל השאר, גם בלי ריבית.
ב־Japka התשלום האחרון של כל עסקה מראה איפה אתם עומדים: 900 ₪/3,600 ₪ אומר ש־2,700 ₪ עוד צפויים. מחברים את התשלומים שנותרו בעסקאות הפעילות לחשבונות הקבועים של החודש הבא, ויודעים כמה מהחודש הבא כבר תפוס.
טיפים לשימוש נבון בתשלומים
- תשלומים לדברים שמחזיקים יותר מהעסקה. מחשב ב־12 חודשים זה סביר; ארוחת ערב ב־3 תשלומים לא.
- לא מפצלים הוצאות שוטפות. סופר בתשלומים אומר שהחודש הבא מתחיל בחוב.
- פחות תשלומים עדיף. עסקאות קצרות משחררות את ההכנסה מהר יותר.
- רושמים את הסכום האמיתי. אם יש ריבית או עמלות, מזינים את מה שבאמת תשלמו, לא את מחיר המדף.
- אל תתנו לתשלומים להסתיר גירעון. אם אי אפשר לקנות משהו בלי לפצל, זה מידע חשוב. לחסוך קודם ולקנות אחר כך לא עולה כלום.
לסיכום
תשלומים הם חשבון חודשי בתחפושת. בודקים אם יש ריבית, רושמים את הסכום פעם אחת, מפצלים לחודשים שבהם הוא חל באמת, ועוקבים כמה מההכנסה העתידית כבר מחויבת. Japka, אפליקציה לניהול תקציב ומעקב הוצאות שעובדת בלי חיבור לבנק, מפצלת בשבילכם, כך שכל חודש בסיכום משקף את מה שהוא באמת עולה. רק מתחילים? התחילו ממעקב הוצאות בלי חיבור לבנק.
המדריך הוא מידע כללי ולא ייעוץ פיננסי. הסכם הכרטיס ותנאי בית העסק קובעים את הריבית והעמלות בפועל.
שאלות נפוצות
איך עוקבים אחרי קנייה בתשלומים?
רושמים את המחיר המלא פעם אחת ומפצלים לתשלומים חודשיים. ב־Japka מזינים את הסכום הכולל, בוחרים מספר תשלומים (2 עד 36), והאפליקציה יוצרת תשלום אחד בכל חודש באותו יום, כשכל אחד מסומן במספר שלו, למשל 3/12.
האם תשלומים נחשבים הוצאה ביום הקנייה או ביום התשלום?
בחודש שבו כל תשלום חל. כשכל תשלום נספר בחודש שלו, רואים את ההוצאה החודשית האמיתית וקנייה גדולה אחת לא מעוותת חודש בודד.
האם תשלומים הם בעצם חוב?
כן. עמותת פעמונים כותבת שתשלומים בכרטיס אשראי הם הלוואה לכל דבר ועניין. גם תשלומים ללא ריבית הם התחייבות של הכנסה עתידית, ולכן הם צריכים להופיע בתקציב בכל חודש שהם מכסים.
מה ההבדל בין תשלומים לקרדיט?
תשלומים רגילים ניתנים בדרך כלל על ידי בית העסק ולעיתים קרובות הם ללא ריבית. קרדיט הוא הלוואה מחברת האשראי שמפצלת את החיוב ומוסיפה ריבית. תמיד שואלים מה מקבלים לפני שמסכימים.
איך רואים כמה עוד נשאר לשלם בעסקת תשלומים?
ב־Japka כל תשלום מציג כמה שולם עד עכשיו מתוך המחיר המלא, למשל 900 ₪/3,600 ₪ לצד 3/12. ההפרש הוא מה שעוד צפוי.