
איך יוצאים מהמינוס: תוכנית פשוטה שעובדת
כמה באמת עולה לחיות במינוס, למה חוזרים אליו כל חודש, ותוכנית צעד אחר צעד להחזיר את חשבון העו״ש מעל האפס ולהישאר שם.
בקצרה: מינוס הוא הלוואה שמשלמים עליה ריבית כל יום. כדי לצאת ממנו, קודם מבינים מה המינוס הממוצע האמיתי, ואז דואגים שהמאזן החודשי יהיה חיובי, מחזירים את המינוס מהעודף (או מעבירים אותו להלוואה קבועה וזולה יותר), ומקטינים את המסגרת בדרך כדי לא לחזור אליו.
עיקרי הדברים
- מינוס הוא אשראי יקר: עד 11.50% בשנה במסגרת משכורת בבנק הפועלים, ו־16.60% על חריגה מהמסגרת (לפי הודעת הריבית מ־9 ביולי 2026).
- לפי נתוני בנק ישראל, משקי בית שילמו בממוצע 12.7% על מינוס בנובמבר 2024, לעומת כ־9% על הלוואות צרכניות.
- אי אפשר לצאת מהמינוס כל עוד מוציאים יותר ממה שמרוויחים. מאזן חודשי חיובי הוא הצעד הראשון.
- חריגה מהמסגרת המאושרת עולה הרבה יותר מהישארות בתוכה.
כמה באמת עולה לחיות במינוס
מסגרת האשראי בעו״ש היא הלוואה שהבנק מרשה לכם למשוך ממנה בלי לבקש. הבנק מחשב ריבית על יתרת החובה בכל יום, אז גם כמה ימים בחודש מתחת לאפס עולים כסף.
אלה הריביות המרביות שבנק הפועלים פרסם לחשבונות פרטיים, החל מ־9 ביולי 2026, כשריבית בנק ישראל הייתה 3.50% והפריים 5.00% (הודעת הריבית של בנק הפועלים):
| מצב | ריבית שנתית מרבית | ריבית שנתית מתואמת |
|---|---|---|
| מסגרת מסוג משכורת, בתוך המסגרת המאושרת | 11.50% (פריים + 6.50) | 12.01% |
| כל סכום שחורג מהמסגרת המאושרת | 16.60% (פריים + 11.60) | 17.66% |
| חשבון ללא מסגרת מאושרת | 16.60% (פריים + 11.60) | 17.66% |
גם בנקים אחרים מפרסמים הודעות דומות, וכל הריביות זזות עם הפריים (ריבית בנק ישראל ועוד 1.5 נקודות). אלה ריביות מרביות, אז הריבית שלכם יכולה להיות נמוכה יותר. בודקים באפליקציה של הבנק או שואלים.
בתמונה הרחבה, לפי נתוני בנק ישראל, משקי הבית בישראל היו במינוס של 9.75 מיליארד ₪ בסוף נובמבר 2024, בריבית ממוצעת של 12.7%. הריבית הממוצעת על הלוואות צרכניות הייתה כ־9% (Times of Israel, ינואר 2025).
דוגמה מהירה: מינוס ממוצע של 10,000 ₪ בריבית של 11.50% עולה בערך 1,150 ₪ בשנה, כמעט 100 ₪ בחודש, בלי לקנות בהם כלום. אם חלק מהמינוס חורג מהמסגרת, החלק הזה עולה 16.60%.
למה חוזרים למינוס כל חודש
רוב המינוס הוא לא טעות גדולה אחת. אלה כמה בעיות תזמון קטנות שחוזרות כל חודש:
- החיוב בכרטיס מגיע לפני המשכורת. כרטיס האשראי מחויב ביום קבוע על מחזור שלם של קניות. אם היום הזה מגיע לפני המשכורת, יורדים מתחת לאפס כל חודש. ראו איך מועד החיוב בכרטיס משפיע על התקציב.
- תשלומים מצטברים. כל קנייה בתשלומים נראית קטנה, אבל יחד הן לוקחות נתח קבוע מכל חודש. ראו איך מתקצבים קניות בתשלומים.
- מוציאים קצת יותר ממה שמרוויחים. גם 300 ₪ בחודש מעבר מצטברים ל־3,600 ₪ מינוס חדש בשנה, ועוד ריבית.
שלב 1: מוצאים את המספר האמיתי
היתרה ביום שבו מסתכלים מטעה. היא משתנה מאוד סביב המשכורת ומועד החיוב. מה שצריך לדעת:
- המינוס הממוצע. ברוב אפליקציות הבנק אפשר לראות את היתרה היומית לאורך זמן. מסתכלים על חודש שלם ומעריכים את הרמה הרגילה, לא רק את הנקודה הכי נמוכה.
- המסגרת המאושרת. רושמים אותה ובודקים אם אתם חורגים ממנה לפעמים.
- המאזן החודשי. הכנסות פחות הוצאות בחודש רגיל.
המאזן החודשי הוא המספר שקובע הכול. אם הוא שלילי, המינוס ימשיך לגדול לא משנה מה עוד תעשו.
שלב 2: הופכים את המאזן החודשי לחיובי
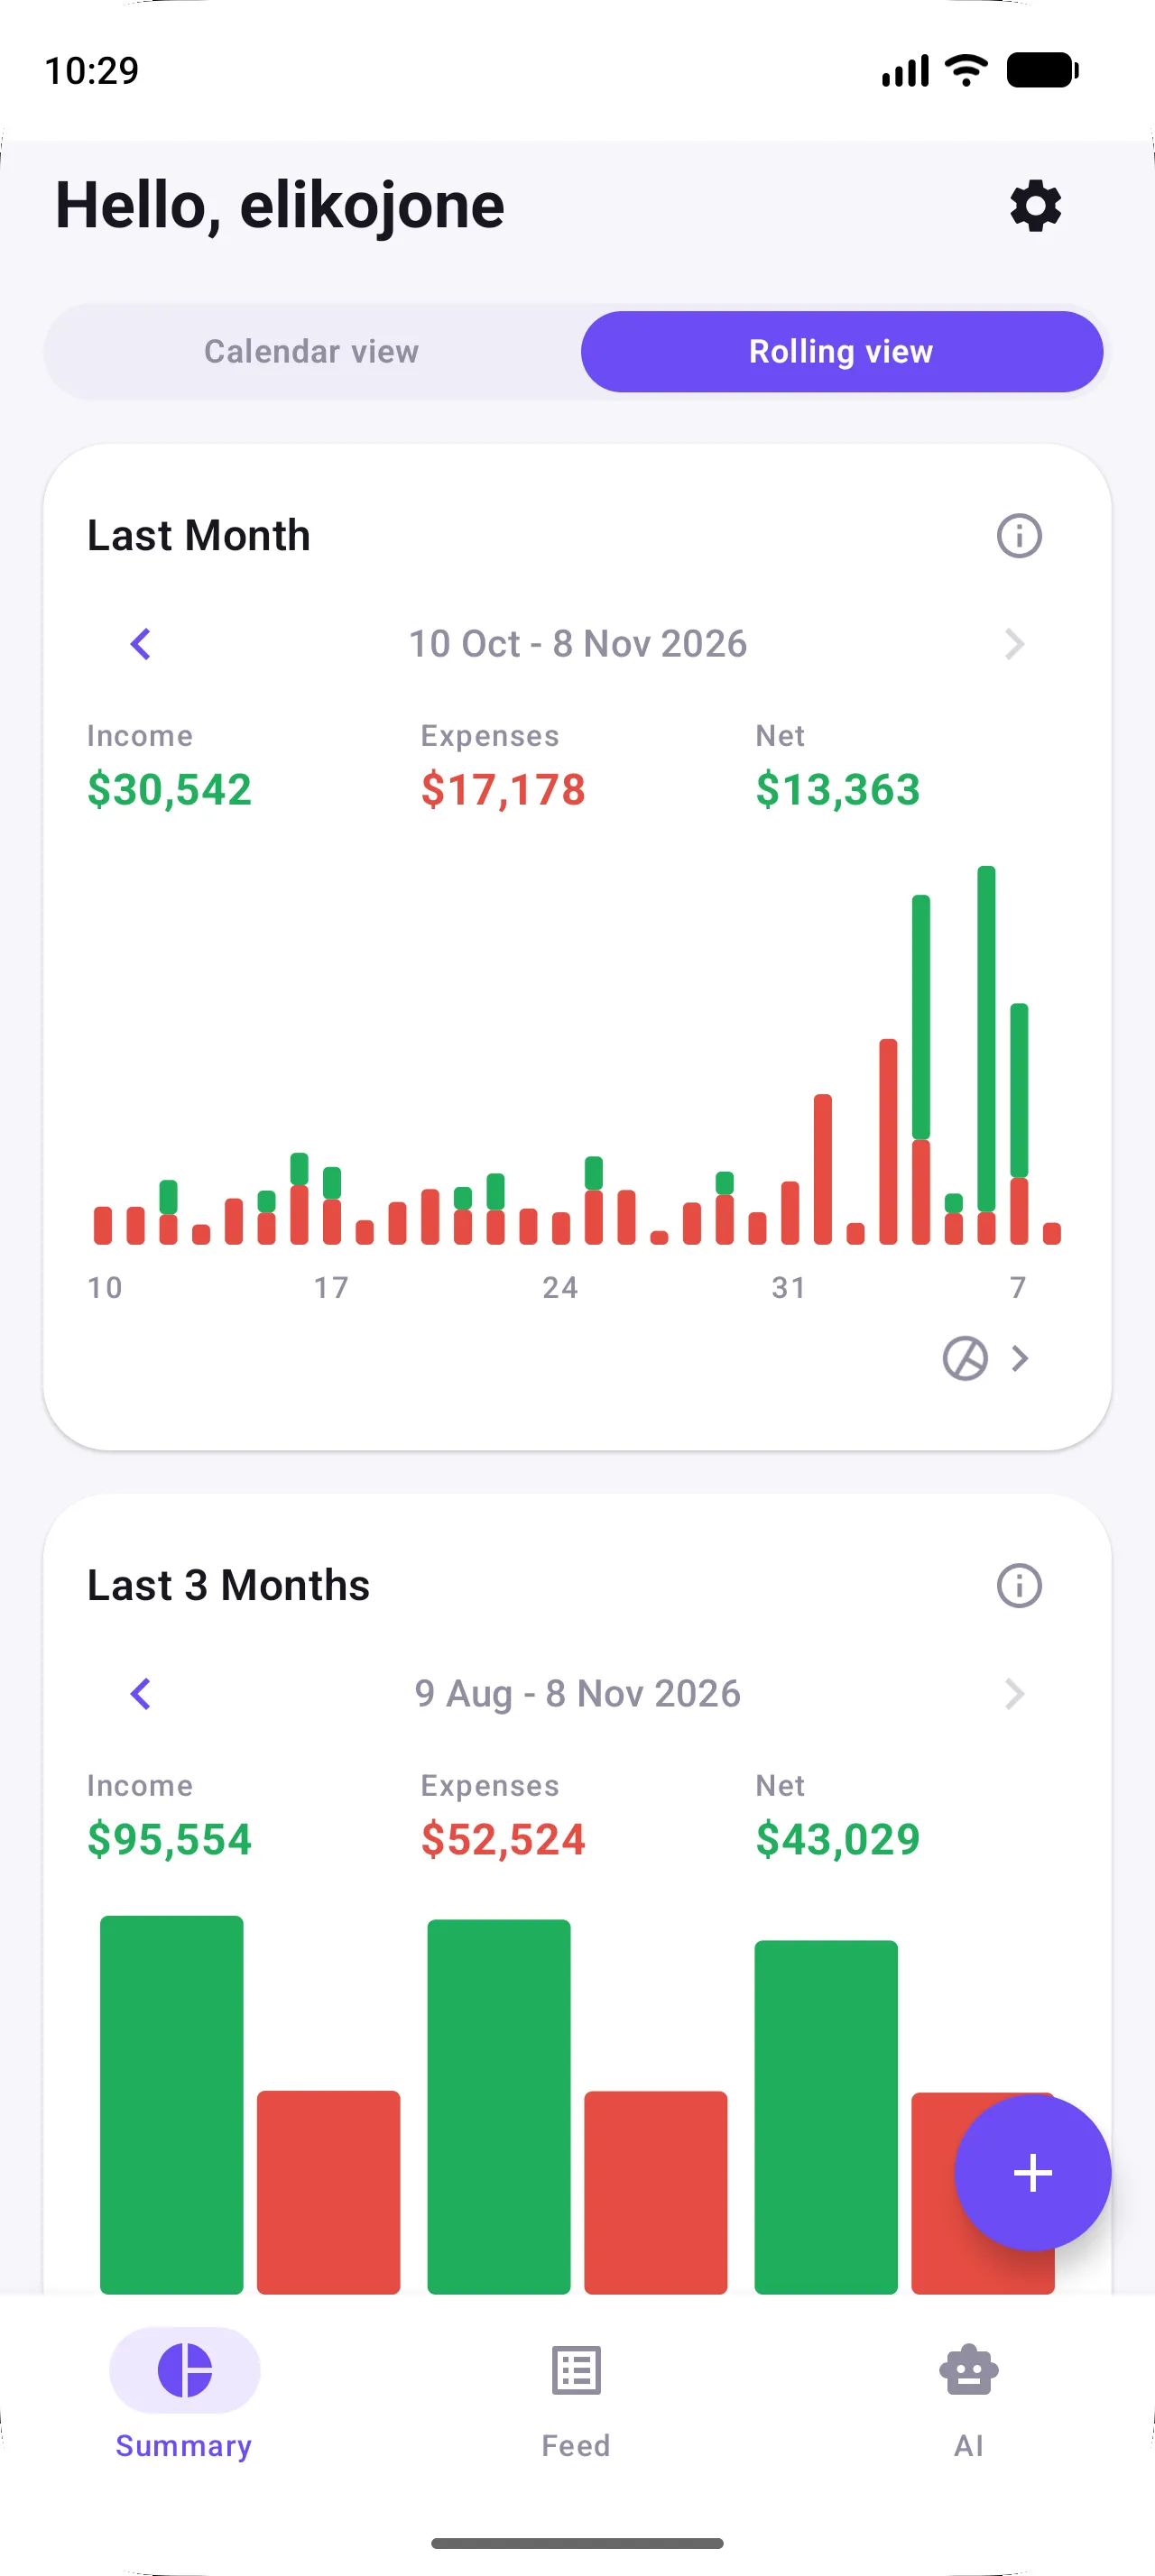
רושמים כל הוצאה במשך חודש. אפשר לעשות את זה בלי לחבר את הבנק: ראו איך עוקבים אחרי הוצאות בלי לחבר את הבנק. לא בטוחים באיזו אפליקציה לבחור? השוואת האפליקציות לניהול תקציב בישראל. אחר כך מסתכלים על הנטו של החודש.
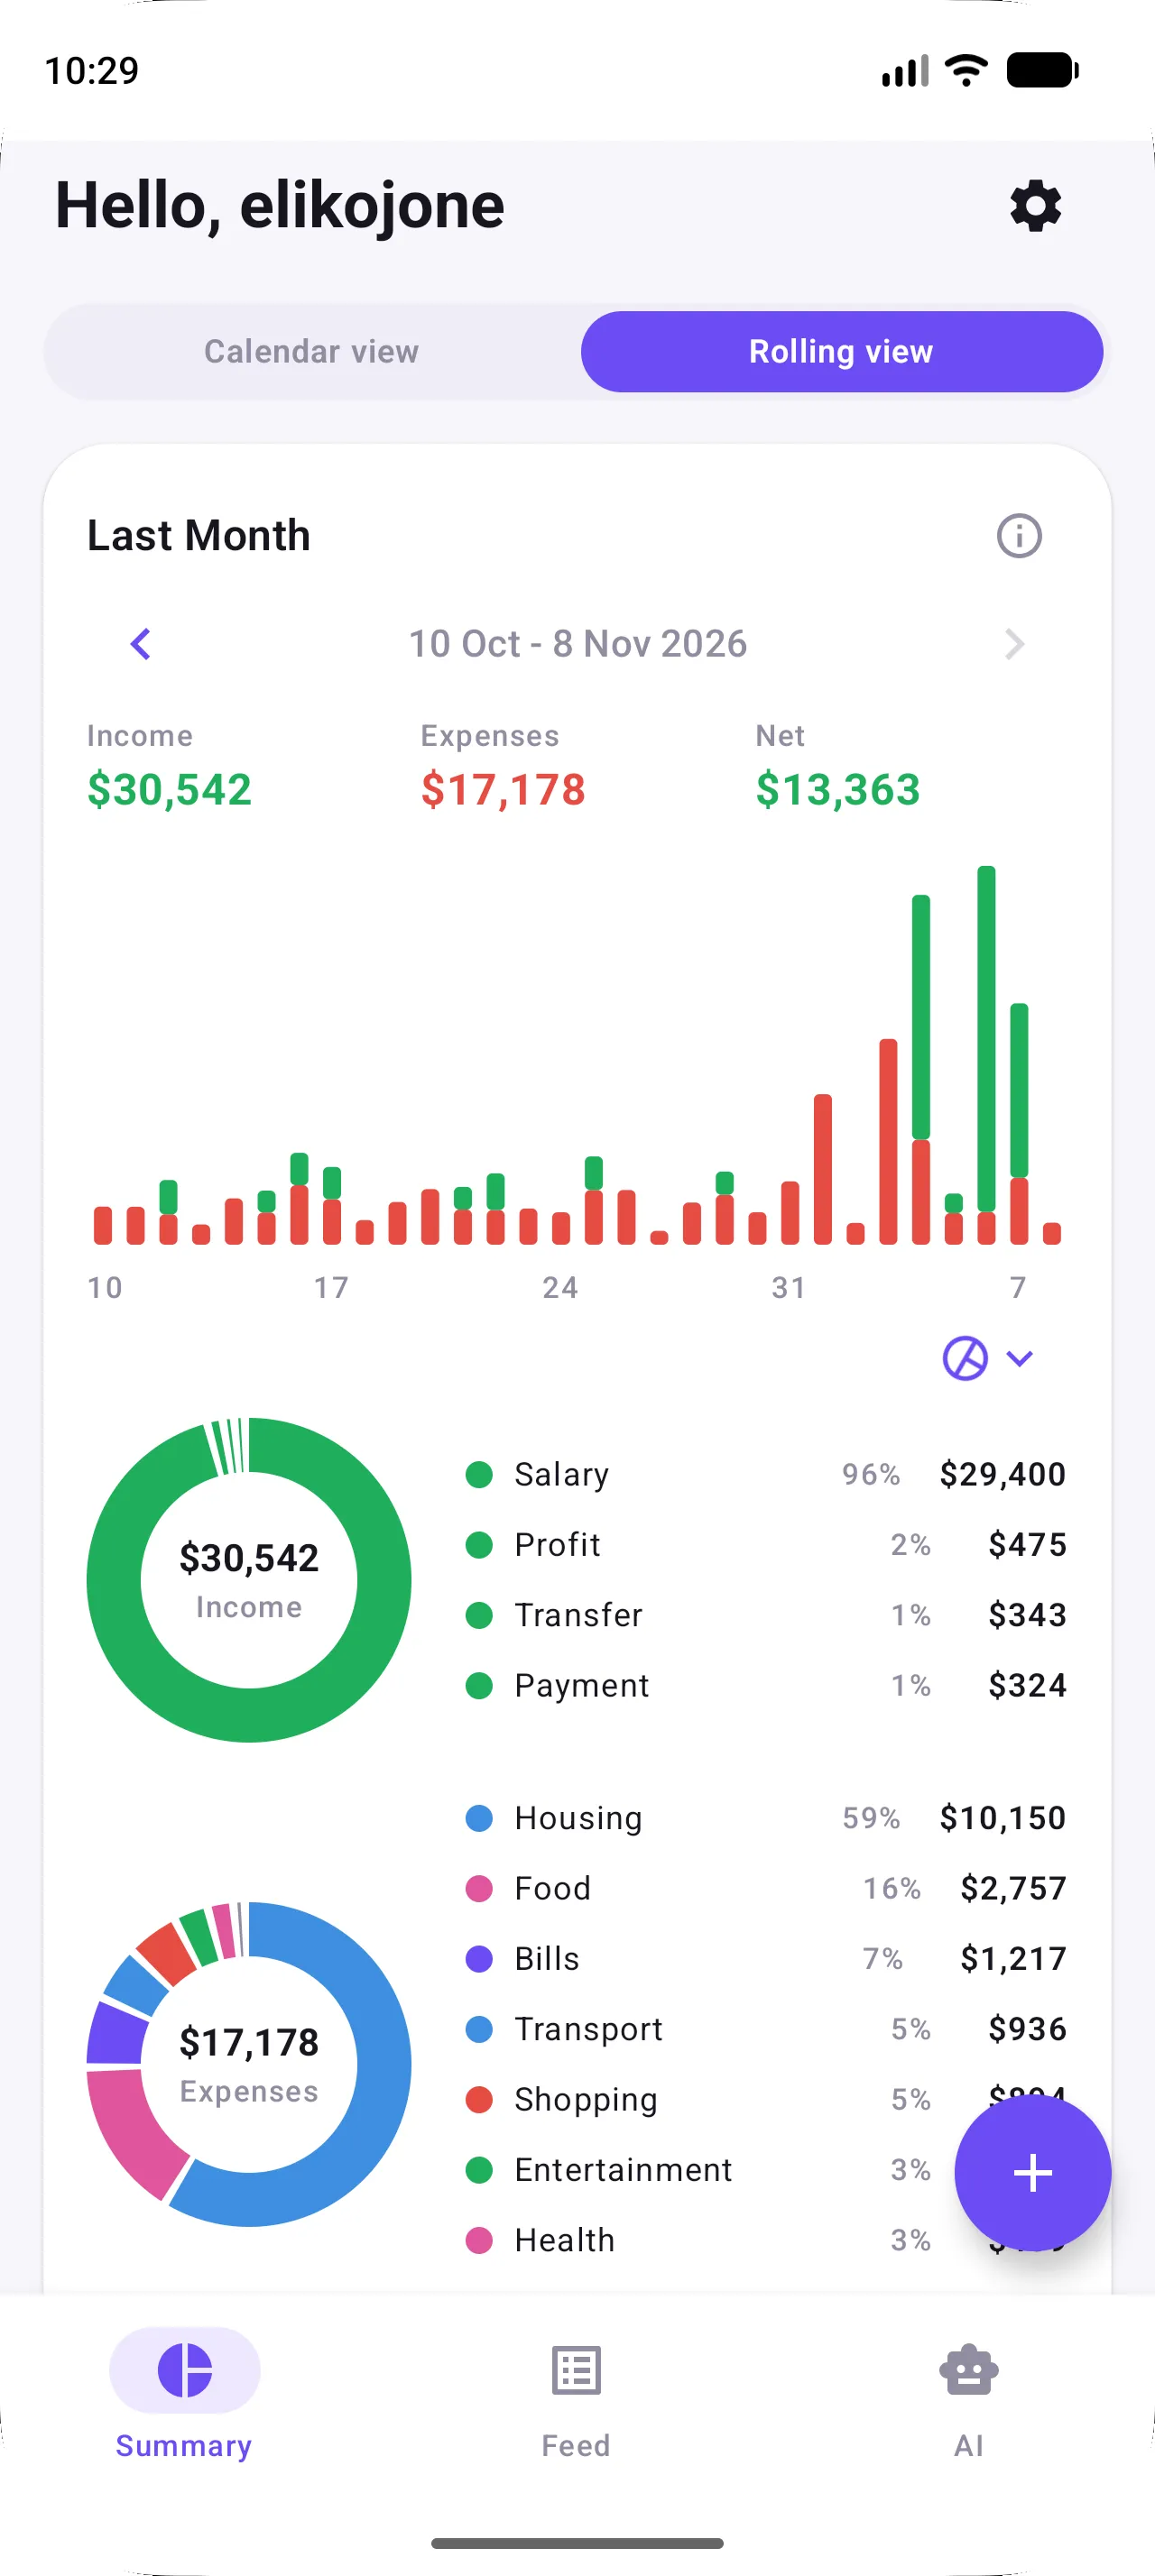
אם הוא שלילי, פותחים את ההוצאות לפי קטגוריה ובוחרים אחת או שתיים מהגמישות הגדולות, כמו אוכל בחוץ או קניות. קיצוץ בהן מזיז את הנטו מהר יותר מקיצוץ קטן בכל דבר. כלל 50/30/20 עוזר לבדוק אם ההוצאות הקבועות פשוט גבוהות מדי ביחס להכנסה.
שלב 3: מפסיקים לחרוג מהמסגרת
חריגה מהמסגרת המאושרת היא המינוס הכי יקר. לפי הריביות של בנק הפועלים מיולי 2026, הסכום שחורג עולה 16.60% במקום 11.50%. אם אתם קרובים לגבול, משאירים מרווח קטן ודוחים קניות לא דחופות לאחרי המשכורת.
שלב 4: מחזירים את המינוס, או מעבירים אותו להלוואה זולה יותר
יש שתי אפשרויות:
- מחזירים את המינוס ישירות מהעודף החודשי. פשוט, אבל שום דבר לא מכריח אתכם להמשיך, והמסגרת תמיד שם כדי להוציא ממנה שוב.
- הופכים אותו להלוואה קבועה. בנתוני בנק ישראל למעלה, הלוואות צרכניות עמדו בממוצע על כ־9% כשהמינוס עמד על 12.7%. להלוואה יש גם החזר חודשי קבוע, אז החוב באמת קטן לפי לוח זמנים.
הלוואה עוזרת רק אם מפסיקים להשתמש במסגרת באותו זמן. משווים את הריבית האפקטיבית כולל עמלות לפני שחותמים, ושואלים את הבנק אם אפשר להוריד את הריבית על המינוס הנוכחי. הריביות שמתפרסמות הן מרביות. יש עוד חובות? כדור שלג או מפולת עוזר להחליט מה להחזיר קודם.
שלב 5: מקטינים את המסגרת בדרך
בכל פעם שמחזירים חלק, מבקשים מהבנק להקטין את המסגרת המאושרת. מסגרת קטנה יותר משאירה פחות מקום לחזור למינוס, ובנקים יכולים לגבות עמלה על הקצאת המסגרת (בנק הפועלים מציין 12 ₪ לרבעון ליחיד באותה הודעה).
שלב 6: בונים כרית קטנה
כשמגיעים לאפס, ממשיכים עד שיש כרית של כמה מאות שקלים מעל האפס ביום הכי נמוך בחודש. הכרית הזו סופגת את החיוב בכרטיס ואת ההפתעות, כך שלא נופלים שוב למינוס.
עוקבים ב־Japka
Japka לא מתחברת לבנק, אז היא לא מציגה את היתרה בחשבון. מה שהיא כן מציגה זה החלק שקובע אם המינוס גדל: ההכנסות, ההוצאות והנטו של כל חודש, בלשונית הסיכום. רושמים כל הוצאה במשך כמה שבועות, בודקים את הנטו כל מוצאי שבת, ורואים אם המינוס באמת קטן.
טעויות נפוצות
- להסתכל רק על היתרה ביום המשכורת. היא נראית טוב ליום אחד, ואז יורדת שוב. משתמשים בממוצע החודשי.
- לקחת הלוואה ולהשאיר את המסגרת. בסוף משלמים על שתיהן.
- לקצץ קצת בכל מקום. קטגוריה אחת או שתיים גדולות מזיזות את המספר מהר יותר.
- להתעלם מתשלומים. הם התחייבויות קבועות לחודשים קדימה. סופרים אותם לפני שמתכננים את העודף.
לסיכום
מינוס הוא אשראי יקר שמתומחר כל יום. קודם מעלים את המאזן החודשי מעל האפס, אחר כך מחזירים את המינוס או מעבירים אותו להלוואה קבועה וזולה יותר, נשארים בתוך המסגרת ומקטינים אותה בדרך. כרית קטנה בסוף שומרת שלא תחזרו אליו.
שאלות נפוצות
מה זה "להיות במינוס"?
זה אומר שהיתרה בחשבון העו״ש מתחת לאפס ואתם משתמשים במסגרת האשראי של הבנק. זו הלוואה לכל דבר, והבנק גובה עליה ריבית על כל יום שבו אתם מתחת לאפס.
כמה ריבית הבנקים בישראל גובים על מינוס?
זה תלוי בבנק ובסוג החשבון, וזה זז עם ריבית הפריים. בהודעה של בנק הפועלים שנכנסה לתוקף ב־9 ביולי 2026, הריבית המרבית במסגרת מסוג משכורת הייתה 11.50% בשנה, ו־16.60% על כל סכום שחורג מהמסגרת המאושרת. לפי נתוני בנק ישראל, הריבית הממוצעת על מינוס של משקי בית הייתה 12.7% בנובמבר 2024.
כדאי להפוך את המינוס להלוואה?
לרוב כן, אם הריבית האפקטיבית של ההלוואה נמוכה יותר ואתם מפסיקים להשתמש במסגרת. להלוואה יש לוח החזרים קבוע, ולכן החוב באמת קטן. אם ממשיכים להוציא מהמסגרת, נשארים עם הלוואה וגם עם מינוס חדש.
כמה זמן לוקח לצאת מהמינוס?
זה תלוי בעומק המינוס ובכמה אפשר לפנות כל חודש. מחלקים את המינוס הממוצע בעודף החודשי ומקבלים הערכה גסה של מספר החודשים, ומוסיפים קצת בשביל הריבית.